一般社団法人の「社員」は、会社の従業員ではなく、社員総会で議決権を行使する法律上の構成員です。これを任意制度の「会員」と混同すると、会員数が増えたときに招集通知や決議要件の負担が想定以上に大きくなります。
制度設計を誤らないための分かれ目は、法律上の社員をどこまで会員に広げるか、そして根幹を定款に、細部を会員規程にどう振り分けるかにあります。
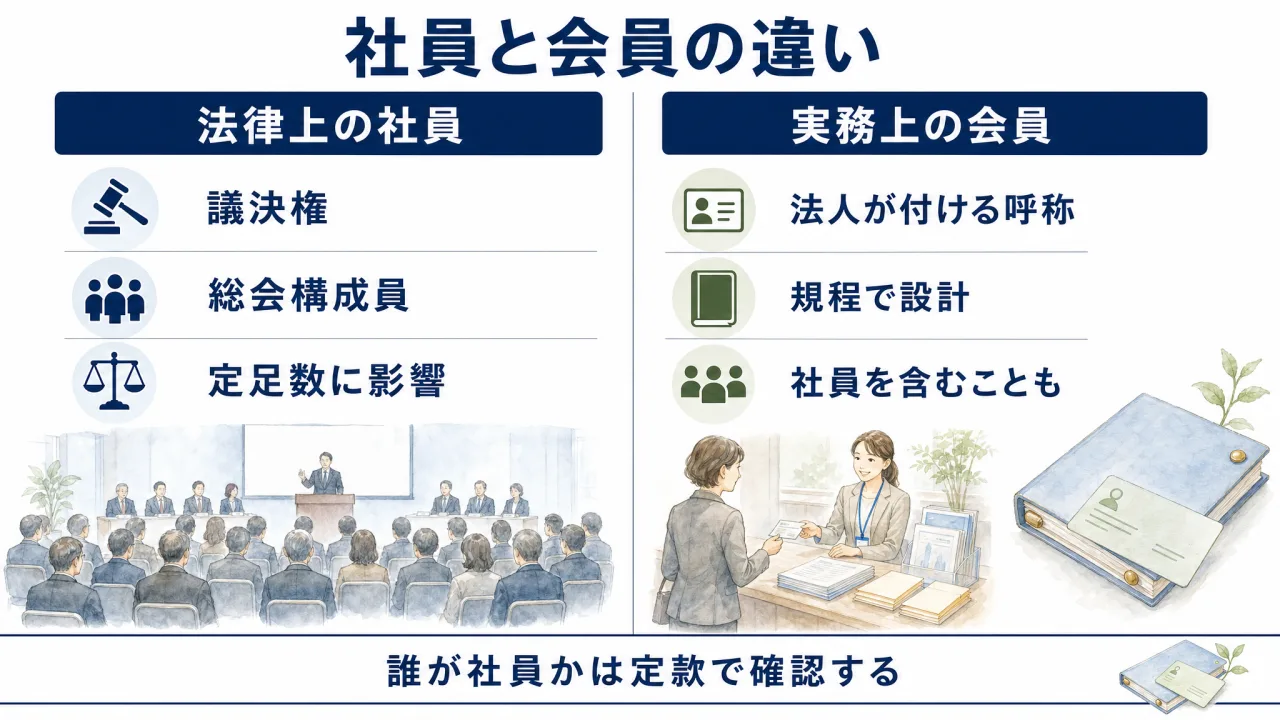
法律上の「社員」と実務上の「会員」の違い
一般社団法人の「社員」は法律上の資格であり、「会員」は法人が定款や規程で用いる呼称です。会員の中に社員を含める設計もあれば、会員と社員を切り離す設計もあります。会員のうち誰が社員に当たるかは、定款で確認します。まずはこの2つの定義と、法的な位置づけを整理しておきましょう。
法律上の「社員」とは
一般社団法人における「社員」とは、法人を構成する法律上のメンバーであり、最高意思決定機関である社員総会において議決権(議案に対する賛否を投じる権利)を行使する存在を指します。
よくある誤解として、会社で働く「従業員(職員)」をイメージしがちですが、一般社団法人の社員は株式会社でいう「株主」に近いガバナンス上の存在です。役員の選任や解任、定款変更、法人の解散といった重要事項を決定する強力な権限を持っています。一般社団法人は、この社員が最低2名以上集まることで設立が可能となります。
実務上の「会員」とは
一方で、法律上の「会員」という機関や構成員は、一般社団法人及び一般財団法人に関する法律(以下、一般法人法)には存在しません。会員制度は、法人が事業を円滑に進めるため、またはサービスを提供するために、定款や下位規則(会員規程など)によって任意に設ける仕組みにすぎません。
実務上は、法人の目的に賛同して活動を支援する「正会員」「賛助会員」「特別会員」などの名称がよく使われます。これらはあくまで法人独自の呼称であり、法律上の社員としての権利(議決権など)を当然に有するわけではありません。
「正会員=社員」とする定款設計とその功罪
定款で「この法人の正会員をもって一般法人法上の社員とする」と定める設計があります。この場合、正会員は社員総会で議決権を行使し、法人の意思決定へ直接参加します。
しかし、正会員が数百人、数千人に増えると、社員総会のたびに全員へ招集通知を発する事務負担が大きくなります。普通決議では、定款に別段の定めがなければ総社員の議決権の過半数を有する社員の出席が必要であり、活動していない社員が増えると成立が難しくなります(一般法人法第49条第1項)。定款変更などの特別決議は出席定足数ではなく、「総社員の半数以上であって、総社員の議決権の3分の2以上に当たる多数」の賛成が必要なため、社員数の増加を見込んだ制度設計が必要です(同条第2項)。1人1議決権の法人では、総社員の3分の2以上の賛成がなければ可決しません。欠席や無回答は賛成に数えられないため、活動していない社員が増えるほど定款変更が通りにくくなります。
大規模法人における代替案
会員数が多くなることが見込まれる法人では、最初から「社員」と「会員」を完全に分離して設計することが実務上有効です。
たとえば、設立時の初期メンバーや理事が「社員」となって最高意思決定権を握り、広く募集する「正会員」や「賛助会員」には社員総会での議決権を与えない(社員としない)設計です。
また、会員の中から選挙によって「代議員」を選出し、その代議員のみを法律上の社員として社員総会を構成する「代議員制(総代制)」を採用する手法もあります。代議員制を採る場合は、代議員の定数・任期・選出方法・欠員の扱いを定款に定めます。代議員を理事や理事会が選ぶ設計は、社員総会の決議事項を社員総会以外の機関が決める定めを無効とする一般法人法第35条第4項の趣旨に反するため避けます。なお、公益社団法人では、内閣府の公益認定等ガイドライン(第4章第9(3))が、選挙権・被選挙権の平等や会員への情報開示請求権の付与など5つの要件を定款で定めることを求めています。
社員資格の得喪と定款・会員規程の役割分担
一般社団法人の運営ルールを定める際、どこまでを「定款」に書き、どこからを会員規程(下位規則)に委任してよいのかという線引きが、後の紛争を避ける分かれ目になります。
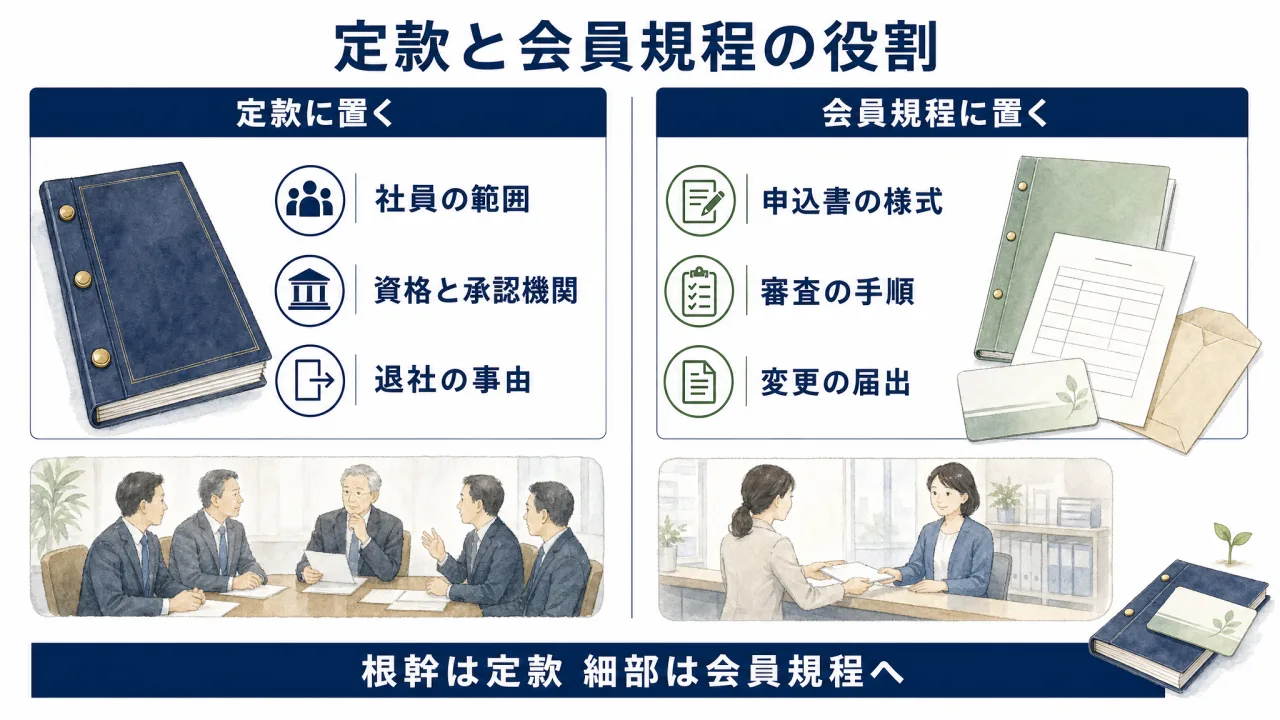
定款の必要的記載事項としての制約
一般法人法第11条第1項第5号において、「社員の資格の得喪に関する規定」は定款の必要的記載事項(絶対的記載事項)とされています。これを欠く定款は無効です。
したがって、社員資格をどのように取得し、どのように失うかという根幹部分は、必ず定款に明記しなければなりません。実質的な資格要件や承認機関を定款に置かず、下位規則である会員規程へ全面委任することは避けます。
定款と会員規程の具体的な書き分け
法律が定款への記載を求めているのは、社員資格の得喪に関する規定です。そのうえで実務上は、以下のように、社員資格の根幹を定款に置き、事務的な細部を会員規程に委任する設計を行います。
- 定款に記載しなければならない事項(社員資格の得喪、一般法人法第11条第1項第5号)
- どの会員種別をもって法律上の社員とするかという定義
- 社員となるための資格要件と、入会を承認する機関(理事会設置法人なら理事会、理事会を置かない法人なら理事の過半数や社員総会など)
- 社員の退社事由
- 定款に置いておくと明確な事項(定款または会員規程)
- 会員の種別(正会員、賛助会員など)
- 社員ではない会員の入会・退会に関する基本原則
- 会員規程に委任できる事項(詳細手続き)
- 入会申込書の提出先や具体的な書式
- 入会審査における事務的な手続きの流れ
- 会員情報の変更届出に関するルール
例えば、法律上の社員となる正会員について、定款には「法人の目的に賛同し、所定の手続により入会を申し込み、理事会の承認を受けた者」といった資格要件と承認機関を定めます。理事会を置かない法人では、「理事の過半数の承認」など、定款で定めた機関の承認とします。会員規程には、申込書の様式、提出資料、審査結果の通知方法などの事務手続を定めます。社員資格の実質的な要件まで「理事会が別に定める基準」に全面委任しないことが重要です。
会費・入会金の位置づけと法的要件
会員から徴収する「会費」や「入会金」は、法人の重要な財政基盤となります。しかし、これらを徴収するためには法律上の明確な根拠が必要です。
経費支払義務の定款授権(一般法人法第27条)
一般法人法第27条では、社員に経費を負担する義務を負わせるためには、その旨を定款に定めなければならないと規定されています。
一般法人法第27条が直接規律するのは、法律上の社員に負わせる経費負担です。社員全員に会費等の支払義務を負わせる場合は、定款にその根拠を置きます。定款に定めがなくても、社員と個別に合意して費用を負担してもらうことはできますが、その場合は合意しない社員に支払を求めることはできません。
(経費の負担)
第〇条 社員は、この法人の事業活動に経常的に生ずる費用に充てるため、社員総会において別に定める額を支払う義務を負う。
これに対し、法律上の社員ではない賛助会員等の会費は、第27条による社員の経費負担ではありません。定款または会員規程に会費・サービス内容・退会時の精算を定め、入会申込みの際にその規程へ同意を得るなど、会員契約の根拠を明確にします。
金額や減免措置を会員規程に委ねる実務
定款に具体的な会費の金額を書き込むと、金額を変更するたびに社員総会の特別決議による定款変更が必要になります。会費額自体は登記事項ではないため、会費額だけの変更による変更登記は必要ありません。
法律上の社員の会費については、定款に支払義務と決定方法を置き、社員総会で金額を決める設計が明確です。一般法人法上は、定款に支払義務を置けば、金額の決定を理事会に委ねることもできます。
ただし、法人税法上の非営利型法人のうち共益的活動を目的とする法人(会員に共通する利益を図る活動を主たる目的とする法人)では、定款に会費の額を定めるか、その額を社員総会の決議で定める旨を定めていることが要件の一つです(法人税法施行令第3条第2項第2号)。この類型で非営利型の扱いを受ける法人は、会費の額を理事会に委ねず、社員総会で定める設計にしておきます。社員ではない会員の会費については、会員規程と入会時の合意に基づいて、金額、支払期日、改定手続、減免条件を定めます。
社員総会で定める会費規程や非社員会員の会員規程には、年度途中の入会に月割りを適用するか、減免を認める場合の要件と決定機関などを定めます。なお、徴収した会費・入会金を帳簿上どの科目で処理するか、法人税の課税対象になるか(非営利型法人の収益事業以外の所得の扱い)、消費税の課税対象になるか(会費と提供するサービスとの対価関係)といった会計・税務の論点は、一般社団法人の会費・入会金の会計処理と税務|受取会費の扱いと非営利型の非課税で解説しています。
議決権のない「賛助会員」等を設ける際の留意点
法人の活動を資金面で支えてもらう「賛助会員」や、特定のサービスのみを利用する「一般会員(準会員)」を設計する際は、彼らに「社員としての権利」が及ばないよう、定款と規程で厳格に区別しておく必要があります。
議決権の排除と定款での明記
一般法人法上、社員総会での議決権は「社員」にのみ帰属します。賛助会員などに議決権を与えないようにするためには、定款の構成員規定において、どの会員が社員であるかを明確に切り分けておかなければなりません。
(会員の種別)
第〇条 この法人の会員は、次の2種とする。
(1) 正会員 この法人の目的に賛同して入会した個人又は団体
(2) 賛助会員 この法人の事業を援助するために入会した個人又は団体
2 前項の正会員をもって、一般法人法上の社員とする。
このように明記することで、賛助会員は法律上の社員ではないことが確定し、社員総会での議決権を持たない位置づけになります。
賛助会員規程におけるトラブル防止文言
実務上は、定款だけでなく、賛助会員向けに作成する「賛助会員規程(または規約)」の中にも、念のために議決権を持たない旨を明文化しておくことが望ましいでしょう。
(議決権)
第〇条 賛助会員は、一般法人法上の社員ではなく、社員総会における議決権を有しない。
こうした一文を明記しておくことで、入会後に会員から「会費を払っているのに総会に呼ばれないのはおかしい」「運営に意見を反映させる権利があるはずだ」といった主張をされるリスクを未然に防ぐことができます。
退社・退会手続きと未払会費の回収実務
法律上の社員については、一般法人法が法人から離れることを「退社」と呼びます。社員ではない会員について一般に使われる「退会」とは根拠が異なるため、対象を分けてルールを整備します。
任意退社の原則(一般法人法第28条)
一般法人法第28条第1項により、社員は原則としていつでも退社できます。定款で別段の定めを設けて一定の制限(例:「退社の1か月以上前に届け出ること」など)を課すことは可能ですが、同条第2項により「やむを得ない事由」があるときは、定款の定めにかかわらずいつでも退社できます。
したがって、法人側が社員の退社手続を不当に引き延ばしたり、退社を一切認めないような規定を設けたりすることはできません。社員ではない会員の退会は、一般法人法第28条ではなく、会員規程と入会時の合意に従って処理します。
法定退社(一般法人法第29条)
任意退社のほか、社員は以下の事由によって退社(資格を喪失)します(一般法人法第29条)。
- 定款で定めた事由の発生
- 総社員の同意
- 死亡又は解散
- 除名
このうち除名は、事由が生じれば当然に資格を失うものではありません。正当な事由があるときに限り、社員総会の特別決議によって行います。その社員には社員総会の日の1週間前までに除名の議案を通知し、社員総会で弁明する機会を与えなければなりません。除名は、その社員に通知しなければ、その社員に対抗できません(一般法人法第30条、第49条第2項第1号)。
会費滞納を社員の退社事由とする場合は、「会費を2年以上滞納したとき」など、退社事由と滞納期間を定款自体に定めます。滞納期間を会員規程だけに置くと、理事会等による規程変更で社員資格の喪失要件が変わり得るため適切ではありません。督促の回数、通知方法、事務処理の流れは会員規程で補完できます。
未払金・既納会費の清算ルール
退会に際して最もトラブルになりやすいのが、会費の清算です。
年度の途中で退会した会員から「残りの月数分の会費を返還してほしい」と請求されたり、逆に会費を滞納したまま退会届を出した会員から「退会したのだから未払分は払う必要がない」と主張されたりするケースがあります。
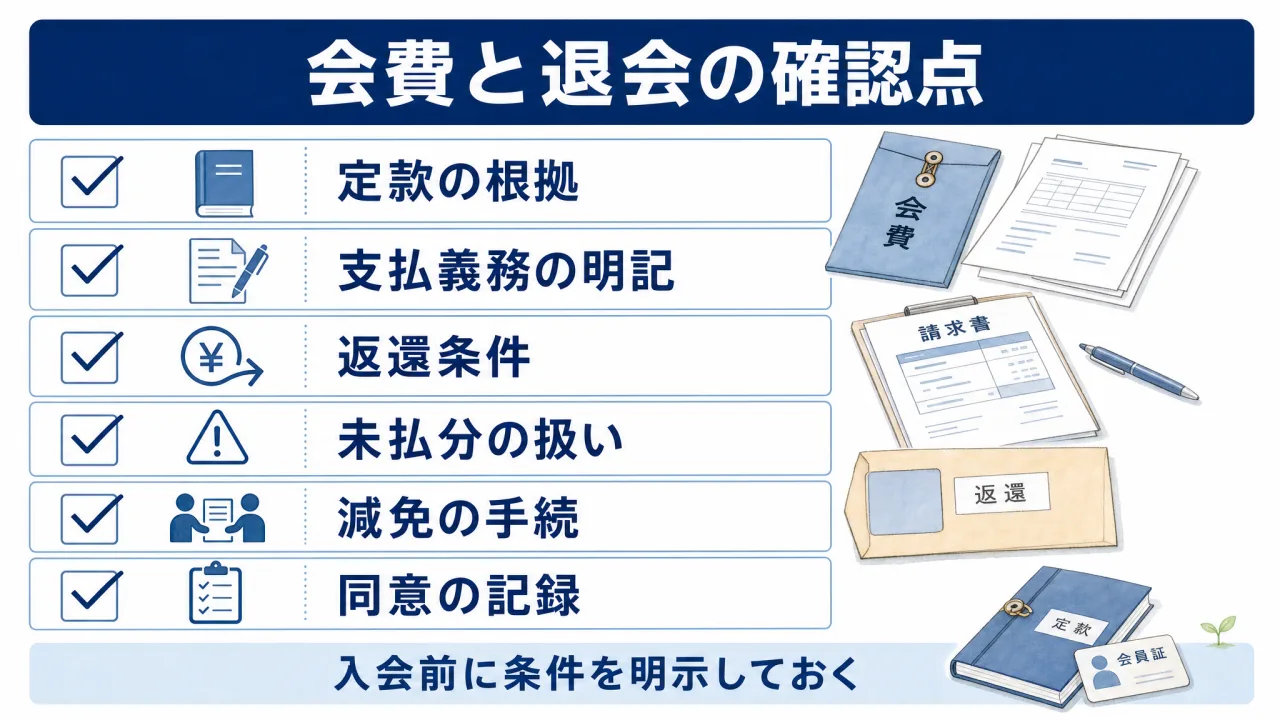
精算条件は、支払金の性質と提供済みのサービスを踏まえて定めます。少なくとも、次の点を定款、会員規程または入会時の契約条件に明記します。
- 既納会費の扱い:年度途中の退社・退会時に返還するか、返還しない場合はどの範囲か。
- 未払会費の扱い:退社・退会日までに発生した債務の範囲、計算方法、支払期限。
会費には、法人の活動を支えるものと、サービスの対価となるものがあり、返還の扱いはその性質に応じて定めます。一般社団法人は、非営利でも消費者契約法上の事業者です。事業としてでも事業のためでもなく契約する個人の非社員会員について、未提供分のサービス代金を返さない定めが実質的な解約料に当たる場合、法人に生ずべき平均的な損害を超える部分は無効です(同法第9条第1項第1号)。また、消費者の利益を一方的に害する条項は、第10条により無効となることがあります。同意があっても無効となる条項があるため、返還範囲や計算方法の適法性を確認し、入会前に説明して合意内容を記録します。
法人の規模と目的に合わせた制度設計
一般社団法人の会員制度を設計する際は、法律上の「社員」の範囲をどこまで広げるかが最大の分岐点となります。
設立初期の段階から「正会員=社員」と安易に決めてしまうのではなく、将来的な会員数の増加や事務局の運営キャパシティを予測し、定款と会員規程を連動させた適切なガバナンス体制を構築することが重要です。
会員制度の設計や、定款・会員規程の文言作成において、貴法人の事情に合わせた設計に迷われる場合は、全国公益法人協会の支援サービス「シェアコモン200」でご相談いただけます。会員種別の切り分けから会費の定め方まで、年間利用料の範囲で何度でもお尋ねいただけます。