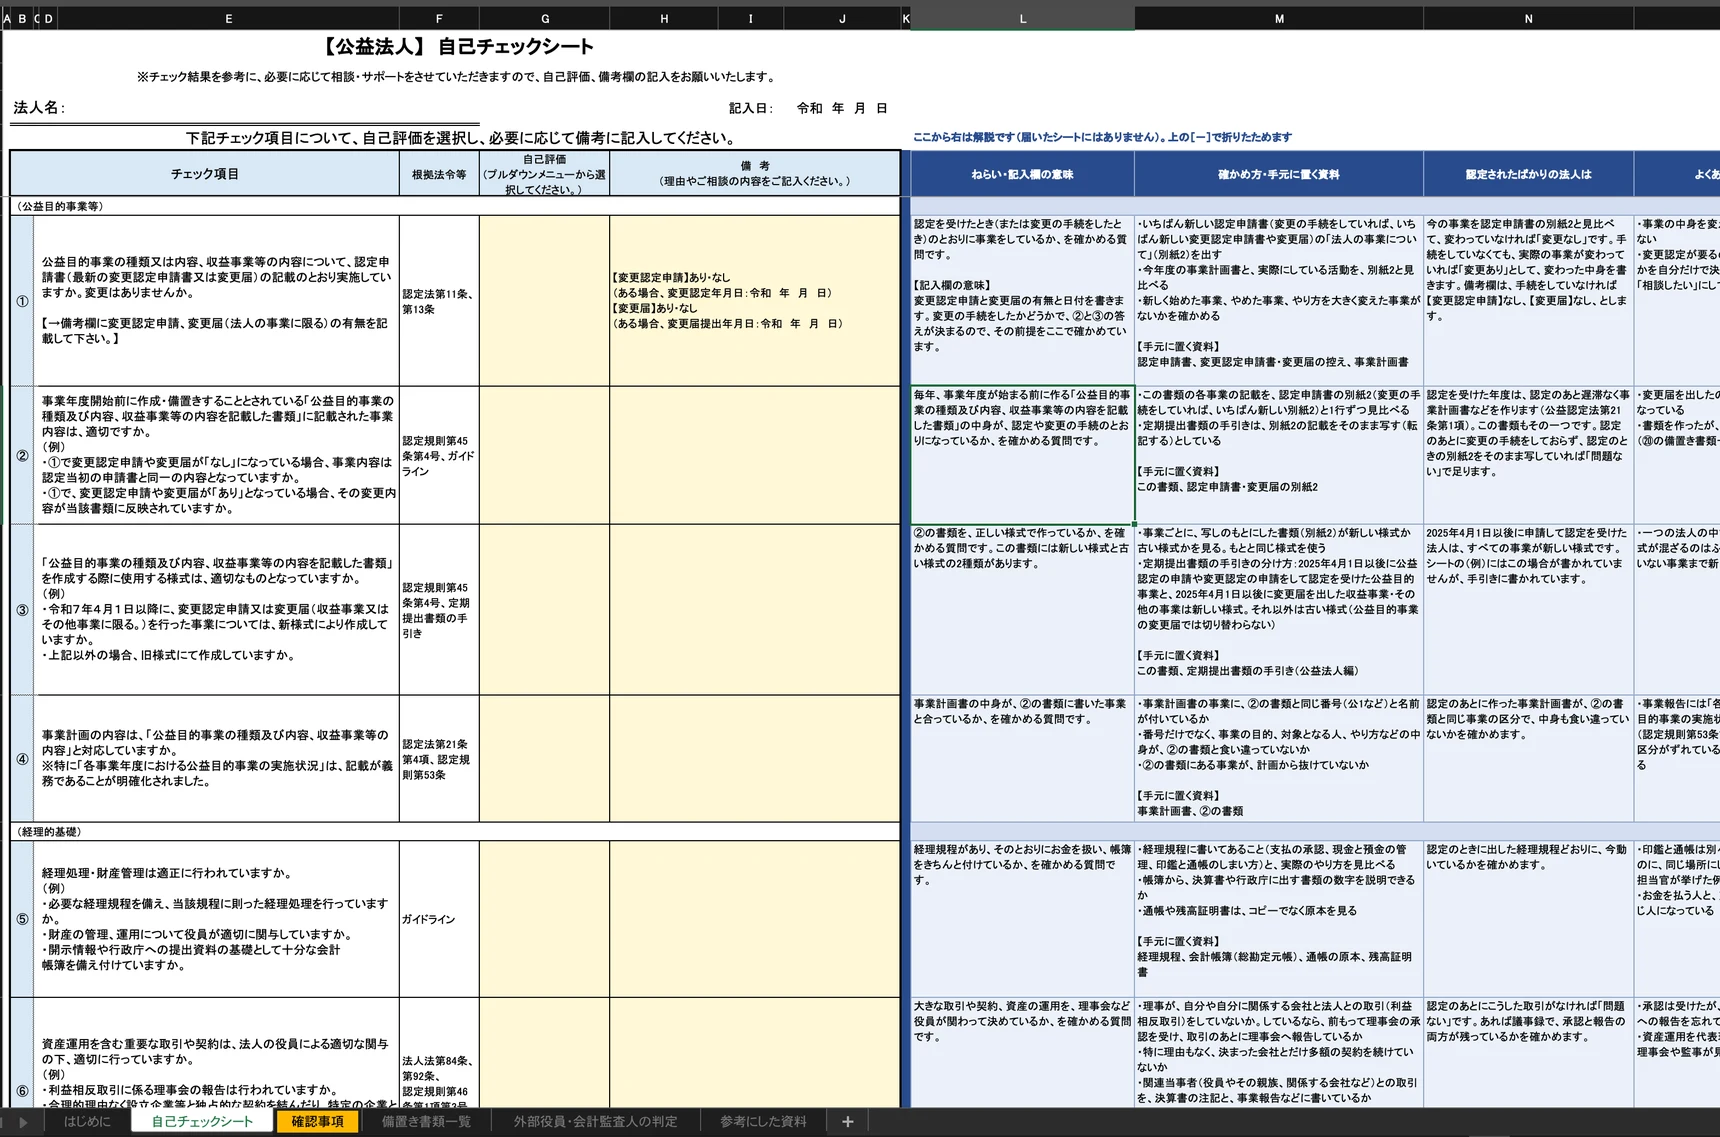
立入検査(点検調査)の前に届く自己チェックシートと同じ形のExcelに、全24項目の質問のねらい、確かめ方、認定されたばかりの法人の答え方、備考欄の記入例を書き添えました。そのまま下書きに使えます。
確認事項と備置き書類一覧のシート、外部理事・外部監事・会計監査人が要るかの判定シートも入っています。

自己チェックシートを前にして迷いやすいのは、次の4つです。
- 点検調査とはどんな立入検査で、どう進むのか
- 質問の裏にある決まりと、質問と関係なさそうな記入欄の意味
- 認定を受けたばかりの法人が、まだ当てはまらない質問にどう答えるか
- 備考欄に何を書くか、問題が見つかったらどうするか
ここでの説明は、内閣府が担当している法人を基準にしています。都道府県が担当している法人では、運用が一部異なる場合があります。また、シートは内閣府から対象の法人に個別に送られるもので、項目や番号は変わることがあります。この記事は、2026年10月時点の内閣府のシート(24項目)をもとにしています。手元のシートと番号が違うときは、届いたシートで確かめてください。
点検調査は何か叱られるわけではない
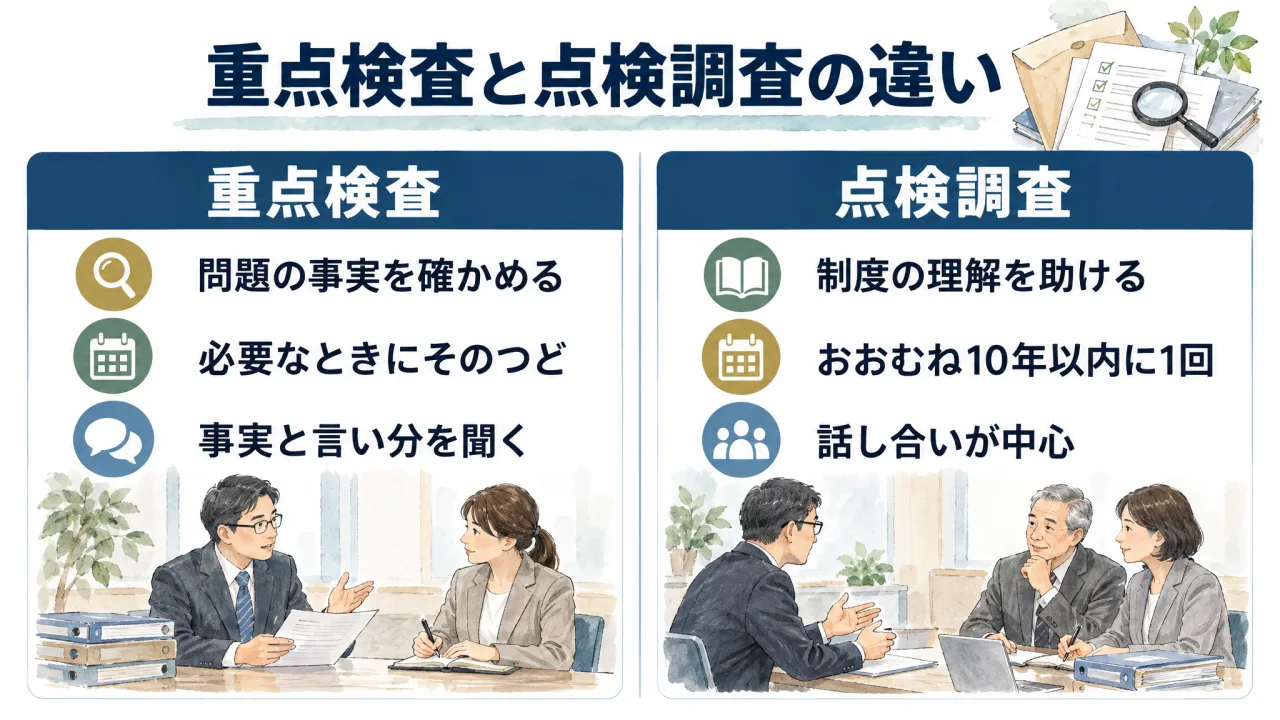
立入検査は、行政庁の職員が法人の事務所に来て、運営が決まりどおりかを確かめる手続です(公益認定法第27条)。内閣府は2025年度から、立入検査を「重点検査」と「点検調査」の2つに分けて扱っています(公益認定等ガイドライン第6章第4節)。
| 重点検査 | 点検調査 | |
|---|---|---|
| 目的 | 問題がありそうな法人について、事実を確かめる | 法人の様子を知り、決まりを正しく理解してもらう |
| 時期 | 必要になったときに、そのつど | おおむね10年以内に1回を目安に。必要性の高い法人は3〜5年に1回くらい |
| 進め方 | 事実を確かめ、問題点を示して法人の言い分を聞く | 自己チェックシートなどを先に出してもらい、話し合いを中心に進める |
※内閣府が担当している法人を基準にした整理です。都道府県では、運用が一部異なる場合があります。
運営がしっかりしていて、情報をきちんと公開している法人は、点検調査の間隔が長くなります(ガイドライン第6章第1節第1(2))。
届く資料と準備の流れ
点検調査の前に届く資料は、おもに次の3つです。
- 自己チェックシート
どの法人にも同じ質問が並んでいるシートです。 - 確認事項
その法人のためだけに作られた質問のシートです。自己チェックシートと同じファイルの別のシートに入っていることがあります。付いていないこともあります。 - 備置き書類一覧
法人の事務所に置いておかなければならない書類の一覧です。
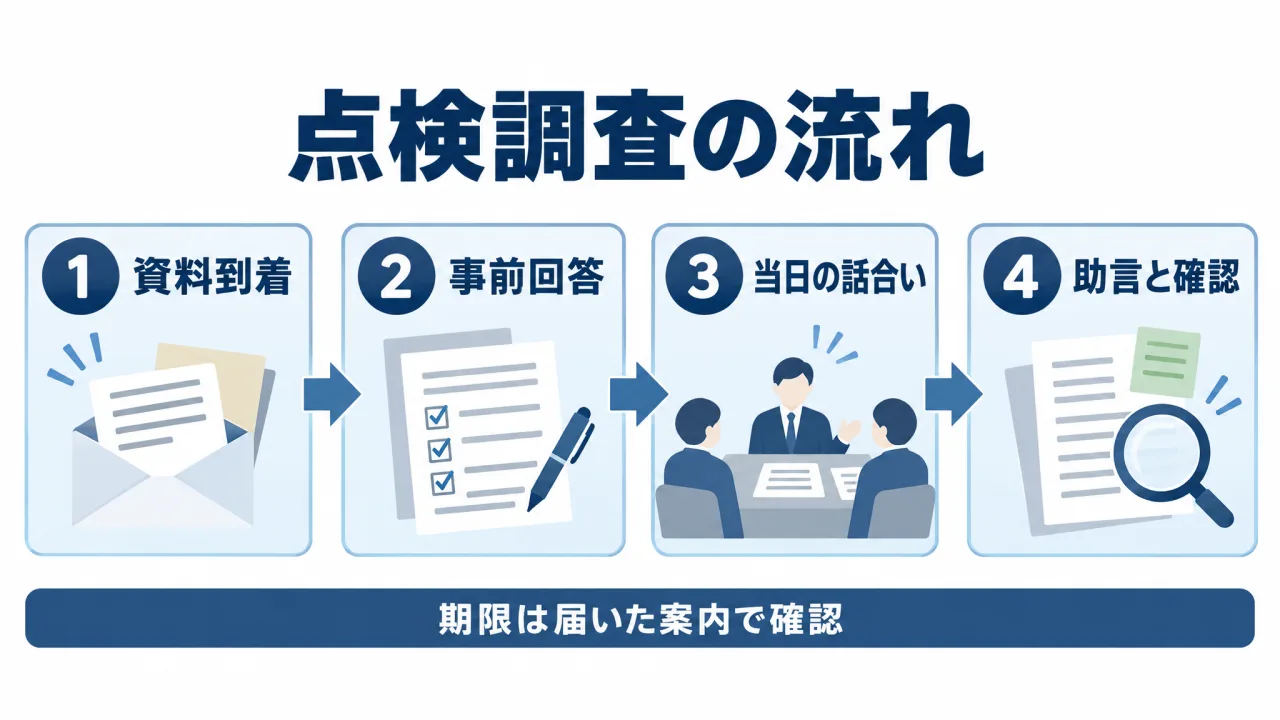
月刊公益2026年8月号の「内閣府担当官に訊く 新制度下の立入検査」によると、内閣府の点検調査は次のように進みます。日にちを決めたあと、おおむね1か月前に資料が届き、法人はおおむね1週間前までに答えを出します。当日は2〜3時間ほどで、話し合いが中心です。話し合いのあとは、行政庁から助言や注意を受けます。ただしこれは内閣府の一つの例なので、締め切りと用意する書類は、届いた案内で確かめてください。
自己チェックシートの見方
2026年10月時点のシートは24項目あり、それぞれの質問は次のとおりです。区分と質問はシートの文言のままです。質問に続く「(例)」と備考欄への記入の指示は、ここでは省いています。記事の中で取り上げる項目は、その節で「(例)」まで載せます。全項目の「(例)」と記入枠は、解説つき版に載せています。
| 項目 | 区分 | シートの質問 |
|---|---|---|
| ① | 公益目的事業等 | 公益目的事業の種類又は内容、収益事業等の内容について、認定申請書(最新の変更認定申請書又は変更届)の記載のとおり実施していますか。変更はありませんか。 |
| ② | 公益目的事業等 | 事業年度開始前に作成・備置きすることとされている「公益目的事業の種類及び内容、収益事業等の内容を記載した書類」に記載された事業内容は、適切ですか。 |
| ③ | 公益目的事業等 | 「公益目的事業の種類及び内容、収益事業等の内容を記載した書類」を作成する際に使用する様式は、適切なものとなっていますか。 |
| ④ | 公益目的事業等 | 事業計画の内容は、「公益目的事業の種類及び内容、収益事業等の内容」と対応していますか。 ※特に「各事業年度における公益目的事業の実施状況」は、記載が義務であることが明確化されました。 |
| ⑤ | 経理的基礎 | 経理処理・財産管理は適正に行われていますか。 |
| ⑥ | 経理的基礎 | 資産運用を含む重要な取引や契約は、法人の役員による適切な関与の下、適切に行っていますか。 |
| ⑦ | 経理的基礎 | 区分経理(公益目的事業に係る経理、収益事業等に係る経理、法人の運営にかかる経理(※))を行っていますか。 ※収益事業等を行わない法人においては、公益目的事業に係る経理、法人運営に係る経理 |
| ⑧ | 役員の報酬基準 | 役員の報酬について、支給の基準を定めて、それに従って報酬を支給していますか。 |
| ⑨ | 内部規程 | 役員及び職員は、どのような内部規程があるか理解し、規程に沿った業務を行っていますか。また、内部規程を遵守するために必要な体制(研修制度、チェック体制等)は整っていますか。 |
| ⑩ | 役員の3分の1規定等 | 理事総数の3分の1を超えて、特別利害関係にある者(3親等以内の親族等)が就任していませんか。 また、理事総数の3分の1を超えて、他の同一の団体(公益法人を除く)の理事等が就任していませんか。 |
| ⑪ | 役員の3分の1規定等 | 監事総数の3分の1を超えて、特別利害関係にある者(3親等以内の親族等)が就任していませんか。 また、監事総数の3分の1を超えて、他の同一の団体(公益法人を除く)の理事等が就任していませんか。 |
| ⑫ | 役員の3分の1規定等 | 理事と監事の間に特別利害関係はありませんか。 |
| ⑬ | 役員の3分の1規定等 | 外部理事は設置していますか。 |
| ⑭ | 役員の3分の1規定等 | 外部監事は設置していますか。 |
| ⑮ | 会計監査人の設置 | 会計監査人は設置していますか。 |
| ⑯ | 社員総会・評議員会、理事会 | 社員総会又は評議員会は適切に開催し、招集・決議等の手続は適正に行っていますか。また、社員総会又は評議員は法令等で定められた事項に係る決定等を行っていますか。 |
| ⑰ | 社員総会・評議員会、理事会 | 理事会は適切に開催し、招集・決議等の手続は適正に行っていますか。また、理事会は法令等で定められた事項に係る決定等を行っていますか。 |
| ⑱ | 理事、監事 | 理事は法人の業務上の意思決定に参画し、代表理事等の職務執行を適切に監視していますか。 |
| ⑲ | 理事、監事 | 監事は理事の職務の執行を適切に監査していますか。 |
| ⑳ | 備置き・情報公開 | 別添の「備置き書類一覧」をご参照の上、ご回答ください。 |
| ㉑ | 備置き・情報公開 | 備置き書類、定期提出書類は、令和7年4月以降順次変更されていきます。 事務所に備置くべき、行政庁に提出すべき書類について、理解していますか。 |
| ㉒ | 備置き・情報公開 | 事業報告には、「運営体制の充実を図るための取組」を記載することが義務となりました。 |
| ㉓ | 備置き・情報公開 | 令和7年4月以降に提出する財産目録等については、行政庁から公表されます。 |
| ㉔ | その他 | 今後の法人運営に当たっての課題や行政庁に対する要望、質問等があればご記入ください。 |
どの項目にも、質問、根拠になる法律、自己評価、備考の欄があります。自己評価は、選べる答えが項目によって違います。
| 項目 | 選べる答え |
|---|---|
| ① | 変更なし、変更あり、相談したい |
| ②〜⑧、⑩〜⑲、㉒ | 問題ない、問題がある、相談したい |
| ⑳㉑㉓㉔ | 問題ない、相談したい |
質問によっては「(例)」が付いていて、具体的に何を確かめるのかが書いてあります。前田昂平氏の「自己チェックシートと備置き書類一覧の活用法」(月刊公益2026年8月号)も、この例を自分の法人に当てはめてよく考えることを勧めています。質問の文が抽象的で分かりにくいときは、根拠の欄に書かれた法律の条文を読んでみるのも手です(石崎一登「新・立入検査ガイド」月刊公益2025年9月15日号)。
認定されたばかりの法人が迷う質問
シートはどの法人にも同じものが届きます。何年も活動してきた法人に向けた質問も入っているので、認定を受けたばかりの法人には、意味がつかみにくい質問があります。その代表が②〜④です。
公益法人は、毎年、事業年度が始まる前に、どんな事業をするかを書いた書類を作って事務所に置いておきます。認定を受けた年度は、認定のあと遅滞なく(すぐに)作ります(認定法第21条第1項)。正式な名前は「公益目的事業の種類及び内容、収益事業等の内容を記載した書類」です(認定規則第45条第4号)。②〜④は、この書類についての質問です。
| 項目 | 何を確かめているか |
|---|---|
| ② | 書類の中身が、認定のときの申請書(変更の手続、つまり変更認定の申請や変更の届出をしたなら、その手続の書類)と合っているか |
| ③ | 書類を正しい様式で作っているか。様式には新しいものと古いものの2種類がある |
| ④ | 事業計画書の中身が、この書類の事業と合っているか |
②と③には、シートに次の「(例)」が付いています。
②の(例)
・①で変更認定申請や変更届が「なし」になっている場合、事業内容は認定当初の申請書と同一の内容となっていますか。
・①で、変更認定申請や変更届が「あり」となっている場合、その変更内容が当該書類に反映されていますか。
③の(例)
・令和7年4月1日以降に、変更認定申請又は変更届(収益事業又はその他事業に限る。)を行った事業については、新様式により作成していますか。
・上記以外の場合、旧様式にて作成していますか。
㉒の(例)
・「運営体制の充実を図るための取組」を実施していますか。
・また、令和8年3月31日以降に終了した事業年度の事業報告に、記載していますか。
㉒も、認定を受けたばかりの法人には少し先の話です。公益法人は、毎年の事業報告に「運営体制の充実を図るための取組」、つまり法人の運営をよくするために取り組んだことを書くことになりました(認定規則第53条第2号)。書くのは2025年4月1日以後に始まる事業年度の事業報告からです(令和6年改正法附則第3条)。シートは「2026年3月31日以後に終わった事業年度」と終わりの日で聞いていますが、決まりは始まりの日で決まっています。取組をしていない、または事業報告に書いていないときは、その理由を備考欄に書きます。まだ最初の事業報告を作っていないなら、今どんなことに取り組んでいて、いつの事業報告から書くつもりかを書いておきましょう。
関係なさそうな記入欄は判定に使う数字
⑬の(例)
・外部理事に関する規定の適用を受ける法人ですか。
・令和7年4月1日時点のすべての理事の任期が満了する日はいつですか。
・外部理事の要件は満たしていますか。
⑬は「外部理事を置いていますか」という質問です。外部理事とは、法人の仕事をしている人やその法人の関係者ではない、外の立場の理事のことです。ところが備考欄には、活動計算書(正味財産増減計算書、損益計算書)の収益の額と費用及び損失の額、それに全ての理事の任期が終わる日を書く欄があります。シートでは「損益計算書」と書かれていますが、令和6年公益法人会計基準では活動計算書、平成20年公益法人会計基準では正味財産増減計算書と呼ぶ決算書のことです。
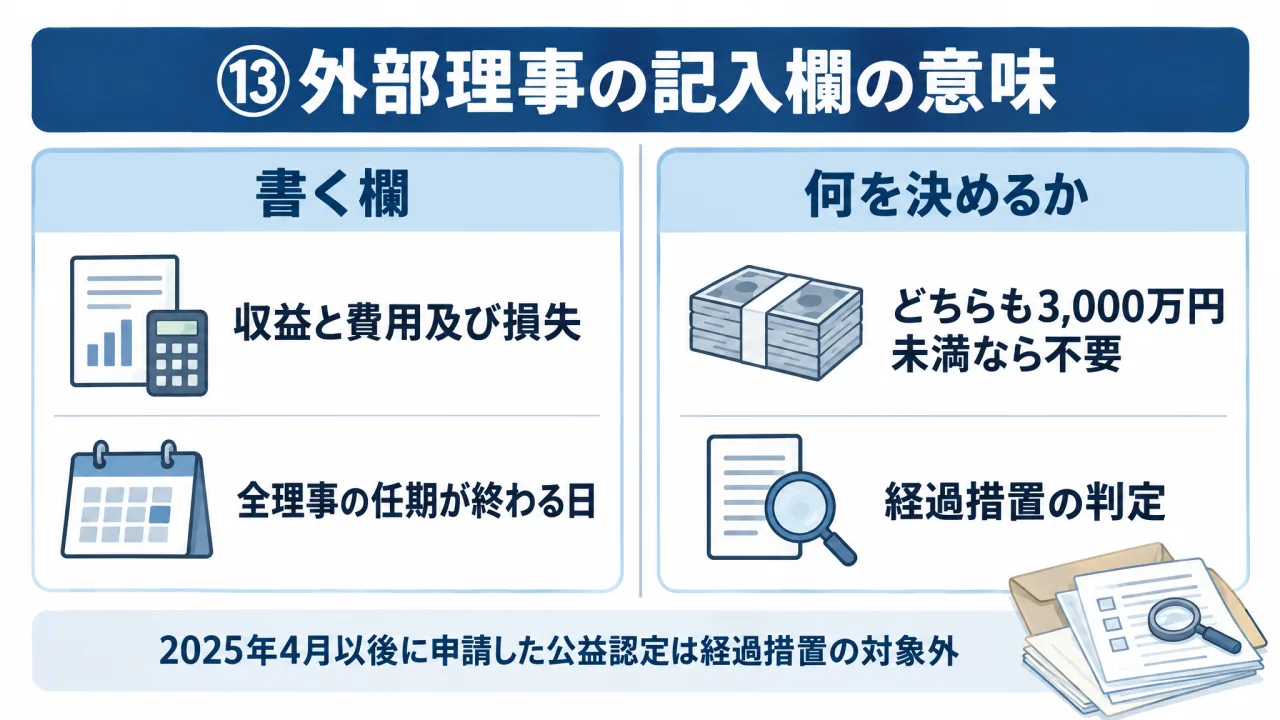
⑬・⑭・⑮の記入欄は、それぞれ次のことを決めるのに使われます。
| 項目 | 書く欄 | 何を決めるのか |
|---|---|---|
| ⑬ 外部理事 | 活動計算書(正味財産増減計算書、損益計算書)の収益の額と、費用及び損失の額 | 2つとも3,000万円未満なら、外部理事を置かなくてよい |
| ⑬ 外部理事 | 全ての理事の任期が終わる日 | 昔からある法人で、外部理事が必要になる日 |
| ⑭ 外部監事 | 全ての監事の任期が終わる日 | 昔からある法人で、外部監事が必要になる日 |
| ⑮ 会計監査人 | 活動計算書(正味財産増減計算書、損益計算書)の収益の額と費用及び損失の額、貸借対照表の負債の額 | 収益100億円、費用及び損失100億円、負債50億円のどれか一つにでも届けば、会計監査人が必要 |
書くのは基準の金額ではなく、自分の法人の実際の数字です。使うのは「最終事業年度」、つまり計算書類の承認を受けた中でいちばん新しい決算の数字です(一般法人法第2条第2号・第3号)。認定を受けて間もない法人なら、一般法人だったときの直近の決算になります。まだ一度も決算の承認をしていないなら、そのことを備考欄に書き、何を書けばよいかを担当の職員に確かめてください。
外部監事は、外部理事と違って、規模が小さくても置かなければなりません(認定法第5条第16号)。
任期の欄は、昔からある法人のための猶予(経過措置)の欄です。対象は、2025年4月1日の制度の見直しのときにすでに公益法人だった法人と、その前に申請して見直しのあとに認定を受けた法人です。見直しのとき(あとから認定を受けた法人は認定のとき)にいた理事の任期が全員終わった次の日から外部理事が、同じく監事の任期が全員終わった次の日から外部監事が必要になります。理事と監事は別々に数えます。その日より前に外部理事や外部監事を置いて条件を満たしたら、その日から当てはまります(令和6年改正法附則第5条第2項・第3項)。2025年4月1日以後に申請して認定を受けた法人は、この猶予の対象ではありません。認定のときから新しい決まりが当てはまっています(同附則第4条)。その場合は、日付の代わりに「2025年4月1日以後に申請して認定を受けたため、経過措置の対象ではない」と書いておけば足ります。
①の備考欄に、変更の手続をしたかどうかと、その日付を書く欄があるのも同じ考え方です。変更の手続をしたかどうかで、②と③の答えが変わるので、まずそこを確かめています。
法人ごとに届く「確認事項」
自己チェックシートと同じファイルに、「確認事項」という別のシートが入っていることがあります。これは、行政庁がその法人の申請書や提出書類を読んで、聞きたいと思ったことをまとめたものです。
中身は「前の立入検査で言われたことを直したか」「法人の運営について」「その他気になっていること」の3つに分かれています。答えは「改善済」「改善予定」「未対応」から選び、説明を書きます。「法人の運営について」では、申請書や事業報告に書いたことについて、事業の進め方や財産の管理など、中身に入った質問が来ることがあります。
全24項目の一覧
2026年10月時点のシートの24項目を、どんな質問か、主な根拠、当日までに手元に置いておく書類で整理しました。根拠は、シートの根拠の欄をもとに、今の条文で確かめています。項目ごとの確かめ方と記入例は、解説つき版にまとめています。
| 項目 | どんな質問か | 主な根拠 | 手元に置く書類 |
|---|---|---|---|
| ① | 事業を申請書どおりにしているか。変更の手続はしたか | 認定法第11条、第13条 | 認定申請書、変更の手続の書類 |
| ② | 事業の内容を書いた書類の中身は合っているか | 認定規則第45条第4号 | その書類、認定申請書 |
| ③ | その書類の様式は正しいか | 認定規則第45条第4号、定期提出書類の手引き | その書類 |
| ④ | 事業計画書はその書類と合っているか | 認定法第21条第1項、認定規則第45条第1号・第4号(※の「実施状況」は認定法第21条第4項、認定規則第53条) | 事業計画書 |
| ⑤ | お金の処理と財産の管理は正しいか | ガイドライン | 経理規程、会計帳簿 |
| ⑥ | 大事な取引や契約に役員が関わっているか | 一般法人法第84条、第92条、認定規則第46条第1項第3号ホ | 理事会の議事録、契約書 |
| ⑦ | 区分経理をしているか | 認定法第19条、認定規則第42条、第43条 | 貸借対照表、活動計算書(正味財産増減計算書、損益計算書) |
| ⑧ | 役員の報酬を基準どおりに払っているか | 認定法第20条、認定規則第46条第1項第2号ハ | 報酬の支給基準、支払の記録 |
| ⑨ | 法人の中のルールを皆が知って守っているか | ガイドライン | 規程集、研修の記録 |
| ⑩ | 理事に親族や同じ団体の人が多すぎないか | 認定法第5条第10号、第11号 | 役員名簿 |
| ⑪ | 監事に親族や同じ団体の人が多すぎないか | 認定法第5条第10号、第11号 | 役員名簿 |
| ⑫ | 理事と監事が親族などの関係にないか | 認定法第5条第12号 | 役員名簿 |
| ⑬ | 外部理事を置いているか | 認定法第5条第15号、認定令第7条、認定規則第4条 | 直近の活動計算書(正味財産増減計算書、損益計算書)、役員の経歴 |
| ⑭ | 外部監事を置いているか | 認定法第5条第16号、認定規則第5条 | 役員の経歴 |
| ⑮ | 会計監査人を置いているか | 認定法第5条第13号、認定令第6条 | 直近の活動計算書(正味財産増減計算書、損益計算書)、貸借対照表 |
| ⑯ | 社員総会・評議員会を正しく開いているか | 一般法人法第35条〜第59条、第63条、第129条、第173条〜第199条 | 招集の通知、議事録 |
| ⑰ | 理事会を正しく開いているか | 一般法人法第90条〜第98条、第197条 | 招集の通知、議事録、同意書 |
| ⑱ | 理事が代表理事の仕事を見ているか | 一般法人法第91条第2項、第197条 | 理事会の議事録、出欠の記録 |
| ⑲ | 監事が理事の仕事を監査しているか | 一般法人法第99条〜第104条、第124条、第197条 | 監査報告、理事会の出欠の記録 |
| ⑳ | 置いておくべき書類がそろっているか | 認定法第21条 | 備置き書類一覧と各書類 |
| ㉑ | 置く書類と出す書類が変わったことを知っているか | 認定法第21条、第22条 | 定期提出書類の手引き |
| ㉒ | 事業報告に運営をよくする取組を書いているか | 認定法第21条第4項、認定規則第53条第2号 | 事業報告 |
| ㉓ | 公開される書類に個人情報が入っていないか | 認定法第22条 | これから出す書類 |
| ㉔ | 課題や要望、質問 | ― | ― |
㉓の(例)
・提出予定の書類に個人情報等は含まれていませんか。
※役員名簿の住所については、システム処理により公開されません。
※監査報告書や会計監査報告書の監事名・公認会計士名等は慣行として公にされる情報です。署名などの字形を黒塗りした場合は、別途、氏名を記載して下さい。
・提出予定の書類に個人情報を記載する必要がある場合、本人の了承を得ていますか。
㉓は、行政庁に出す書類が公開されるので、公開しなくてよい個人情報が入っていないかを確かめる質問です。役員名簿の住所は公開されません。監査報告書に書く監事の名前などは公開されるのがふつうです。署名を黒く塗ったときは、名前を別に書くようにシートに書かれています。
つまずきやすい項目
区分経理(⑦)
⑦の(例)
・区分経理の適用除外を受ける法人ですか。
→①収益事業等を実施のなし、かつ、②P/Lの経理単位の内訳表示あり、B/Sの経理単位の内訳表示なし
区分経理とは、公益目的事業のお金、それ以外の事業(収益事業等)のお金、法人の運営のためのお金を分けて記録し、決算書でも分けて見せることです。公益法人は、区分経理をするのが原則です(認定法第19条第1項)。
決算書では、貸借対照表と活動計算書(正味財産増減計算書、損益計算書)のどちらにも、公益目的事業会計、収益事業等会計、法人会計の内訳を表示します。収益事業等をしていない法人は、公益目的事業会計と法人会計の2つです(認定規則第42条第1項)。公益目的事業や収益事業等がいくつもあるときは、活動計算書の内訳を、さらに事業ごとに分けます(同条第2項)。
シートの「(例)」にある「区分経理の適用除外」は、この原則の例外です。収益事業等をしていない法人が、貸借対照表を区分せず、活動計算書を公益目的事業ごとに分けて表示するときに限って認められます(認定法第19条第1項ただし書、認定規則第43条)。なお、2028年3月30日までに始まる事業年度(4月始まりの法人なら2027年度まで)は、活動計算書の内訳を、経理の区分ごとではなく事業ごとに分けて表示するやり方も認められています(認定規則第42条第3項)。
役員の報酬(⑧)
⑧の(例)
・役員報酬支給基準について変更はありませんか。変更がある場合、変更届出がされていますか。また、事業報告時の添付書類は最新のものとなっていますか。
・支給の基準とは別に、理事会出席の対価として「お車代」を支給したり、法人業務遂行の対価として「特別報酬」を支給したりなどしていませんか。
・役員報酬等が2000万円を超える者がいる場合、当該額及びその必要理由を記載した書類を、事務所に備え置いていますか。
⑧の例にある「お車代」は、名前ではなく中身で判断します。前田氏の記事も、実際の交通費を大きく超える金額を一律に「お車代」として渡すと、実際には報酬を払ったとみなされやすいと注意しています。報酬として払うなら、報酬の支給基準に入っていて、そのとおりに払っている必要があります。
支給基準を変えたら、行政庁への届出が要ります(認定法第13条第1項第5号、認定規則第13条第2項第2号)。また、報酬が年2,000万円を超える理事などがいる法人は、その金額と理由を書いた書類を事務所に置きます。2,000万円を超えるかどうかは、職員としての給料も合わせた額で判断します(認定規則第46条第1項第2号ハ)。
外部理事と外部監事(⑬⑭)
総会と理事会(⑯〜⑱)
⑯の(例)
・役員の選任は一人一人個別に採決していますか。
・定時の社員総会・評議員会とそれらを招集する理事会を中14日以上空けて開催していますか。
⑰の(例)
・決議の省略の場合については、定款で定められており、かつ、理事全員の同意(監事全員の異議なし)がありますか。
⑱の(例)
・代表理事及び業務執行理事は自己の職務の執行状況を法令や定款に基づき理事会に報告し、議事録に記載していますか。
⑯の例は2つあります。
一つ目は、役員を選ぶとき、候補者1人ずつ賛成か反対かを決めているかです。何人かをまとめて「全員賛成か、全員反対か」で決めると、1人だけ反対したい人が意見を言えなくなるので、1人ずつ決めるのが基本です(ガイドライン第4章(4))。
二つ目は、決算を承認する理事会と、定時の社員総会・評議員会の間を、中14日以上空けているかです。理事会で承認した決算書類は、総会の2週間前の日から事務所に置いて、誰でも見られるようにしておかなければなりません(一般法人法第129条第1項、財団は第199条。誰でも見られることは認定法第21条第5項)。だから理事会は、それより前に済ませておく必要があります。
⑰の例は、理事会を開かずに書面で決める「決議の省略」です。理事会でこれをするには、定款(法人の基本のルールを書いた文書)にそのことが書いてあること、理事が提案したことについて、議決に加われる理事の全員が書面などで賛成すること、監事が反対しないことが必要です(一般法人法第96条、財団は第197条)。社員総会や評議員会で書面で決めるときは、定款に書いていなくてもでき、監事についての条件もありません(第58条、第194条)。この2つは条件が違うので、混ぜないようにしましょう。
備置き書類(⑳㉑)
⑳は、いっしょに届いた備置き書類一覧を見て答える項目です。一覧の書類は、新しい決まりが始まる時期ごとに色分けされています。前田氏の記事も、自分の法人の今の年度に、どの色の書類が新しく必要になるかをこの色で確かめるよう勧めています。
一覧の「有・無」の欄は、自分の法人に関係のない書類でも「無」に印を付けます。「関係ないので無い」のか「必要なのにまだ無い」のかは、備考欄で分けて書いておきましょう。
備考欄の書き方
備考欄は、「問題ない」を選んだ項目にも、何を見てそう判断したのかを書いておくと役に立ちます。行政庁は、それを読んで当日に確かめることを絞り込めます。前田氏も、備考欄を行政庁との話し合いに使うよう勧めています。
問題が見つかったら
点検の途中で決まりどおりでないところが見つかったら、ごまかさずに、何が起きているかを確かめ、原因を考え、同じことが起きない仕組みを作ります。「内閣府担当官に訊く 新制度下の立入検査」には、こんな例が出てきます。印鑑と通帳は別々の場所にしまうと規程に書いてあるのに、実際には同じ場所にしまっていた、という例です。しまう場所を分けるだけでは足りません。誰が印鑑を持ち、誰が支払いをチェックするのかまで決め直さないと、お互いに確かめ合う仕組み(内部牽制)は働きません。
⑨は、まさにこの点を聞いています。ルール(内部規程)があるかどうかではなく、役員や職員がどんなルールがあるかを知っていて、そのとおりに仕事をしているか、守るための研修やチェックの仕組みがあるかです。
まとめ
- 点検調査は、自己チェックシートなどを先に出し、話し合いを中心に進める立入検査。認定を受けたばかりの法人は、早めに対象になる
- 質問はどれも、法律やガイドラインの決まりを確かめている。「(例)」を自分の法人に当てはめると、何を聞かれているかが分かる
- 外部理事や会計監査人の欄に書く数字は、置かなくてよい法人かどうかを決めるための、自分の法人の実際の数字。任期の欄は昔からある法人のための猶予の欄で、2025年4月1日以後に申請して認定を受けた法人には関係しない
- 「問題ない」にも何を見て判断したかを書き、「相談したい」には迷っている点を書く。決まりどおりでないと分かっているものは、選べる項目では「問題がある」を選ぶ
- 確認事項が付いていたら先に読み、意味が分からなければ前もって担当の職員に聞く
点検調査の準備や、自己チェックシートの質問の読み方、外部理事・外部監事の条件、理事会の開き方などでお困りのことがあれば、全国公益法人協会の支援サービス「シェアコモン200」でご相談いただけます。会計・税務・法務の各分野に約200名の専門家が対応しており、年間利用料の範囲で何度でもお尋ねいただけます。
参考にした資料は次のとおりです。
- 公益認定等に関する運用について(公益認定等ガイドライン)(令和8年7月改訂版)第6章第4節
- 月刊公益2026年8月号「内閣府担当官に訊く 新制度下の立入検査―重点検査と点検調査、法人はどう備えるか―」
- 前田昂平「自己チェックシートと備置き書類一覧の活用法―自律的ガバナンスを高めるために―」月刊公益2026年8月号
- 石崎一登「備置き書類」月刊公益2026年9月号(連載「事例に学ぶ立入検査で想定される指摘事項」)
- 石崎一登「新・立入検査ガイド―重点検査と点検調査―」月刊公益2025年9月15日号
立入検査(点検調査)の前に届く自己チェックシートと同じ形のExcelに、全24項目の質問のねらい、確かめ方、認定されたばかりの法人の答え方、備考欄の記入例を書き添えました。そのまま下書きに使えます。
確認事項と備置き書類一覧のシート、外部理事・外部監事・会計監査人が要るかの判定シートも入っています。